Défaut d’assurance automobile en France : lutter efficacement en s’inspirant du modèle allemand
En dépit de l’obligation légale, entre 650 000 et 680 000 véhicules circuleraient sans assurance responsabilité civile automobile en France. Cela représente 1 à 1,36 % du parc automobile.
Un fléau qui coûte cher aux automobilistes qui respectent la règle. Chaque année, plus d’une centaine de millions d’euros sont déboursés par le Fonds de Garantie des Assurances Obligatoires (FGAO). Or, ce fonds est principalement financé par les assurés et les assureurs.
Malgré un renforcement des contrôles depuis 2019, et la création du Fichier des véhicules assurés (FVA), puis la systématisation de la vérification lors d’un excès de vitesse de plus de 50 km/h, en 2026, la France ne parvient pas encore à endiguer ce phénomène.
La France pourrait renforcer sa lutte contre le défaut d’assurance automobile en s’inspirant du système allemand, extrêmement efficace. En effet, d’après des estimations, entre 11 000 et 25 000 véhicules en circulation seulement ne seraient pas assurés.
Notre étude sur le défaut d’assurance automobile
Dans notre étude, nous comparons les dispositifs français et allemands de contrôle de l’obligation d’assurance responsabilité civile automobile.
L’Allemagne applique un contrôle a priori effectif de l’obligation d’assurance dès la demande d’immatriculation quand la France se limite à une case à cocher sur l’honneur.
Les services d’immatriculation allemands et les forces de l’ordre sont rapidement informés par les assureurs en cas de résiliation d’un contrat d’assurance. En France, la résiliation d’un contrat d’assurance se matérialise par la modification de la date de fin de contrat sur le Fichier des véhicules assurés (FVA).
En s’inspirant du modèle allemand et en s’appuyant sur le FVA, la France pourrait, elle aussi, se doter d’un contrôle a priori effectif de l’assurance automobile et renforcer son contrôle a posteriori en cas de résiliation du contrat d’assurance.
De l’immatriculation à la résiliation : instaurer un suivi complet de l’obligation d’assurance
En France, comme en Allemagne, un véhicule non assuré n’a pas le droit de circuler. Les deux pays exigent une assurance responsabilité civile automobile dès l’immatriculation. Néanmoins, la France et l’Allemagne ont adopté deux méthodes différentes pour contrôler cette obligation d’assurance.
Quand la France réalise un contrôle effectif a posteriori uniquement, l’Allemagne exerce un suivi continu tout au long de la mise en circulation du véhicule.
| France | Allemagne |
| À la demande d’immatriculation (a priori) | |
| Pas de contrôle effectif
Simple certification sur l’honneur de la souscription d’un contrat d’assurance automobile par le propriétaire lors de la demande d’immatriculation en ligne (site de France Titres). |
Contrôle effectif
Les autorités allemandes procèdent à un contrôle effectif de l’obligation d’assurance, grâce à un « code de confirmation d’assurance électronique » transmis simultanément par la compagnie d’assurance à l’assuré, ainsi qu’aux services d’immatriculation. |
| Pendant la mise en circulation (a posteriori) | |
| Contrôle effectif
Lors d’un contrôle routier par les forces de l’ordre via le Fichier des véhicules assurés (FVA) et lors d’un contrôle par un radar automatique en cas d’excès de vitesse supérieur à 50 km/h. |
Contrôle effectif
Lors d’un contrôle routier par les forces de l’ordre via la base de données de la Fédération allemande de l’assurance (GDV DL). |
| En cas de résiliation du contrat d’assurance (a posteriori) | |
| Pas de contrôle effectif
L’assureur modifie la date de fin du contrat d’assurance le liant à l’assuré sur le Fichier des véhicules assurés. |
Contrôle effectif
L’assureur informe, très rapidement, les services d’immatriculation, via la base de données du GDV DL. |
Les pistes pour renforcer le système français
Le CEC préconise plusieurs modifications législatives et réglementaires, inspirées du modèle allemand, pour compléter le Fichier des véhicules assurés (FVA) et permettre un contrôle encore plus efficace.
Imposer un contrôle effectif de l’assurance automobile lors de la demande d’immatriculation
Pour garantir qu’un contrôle effectif de l’assurance soit réalisé lors de la demande d’immatriculation, il serait judicieux de rendre obligatoire la présentation d’une preuve matérielle de la souscription d’un contrat d’assurance automobile.
Ainsi, la certification sur l’honneur, actuellement demandée sur le site de France Titres, serait remplacée par une « clé d’identification électronique », comme c’est le cas en Allemagne.
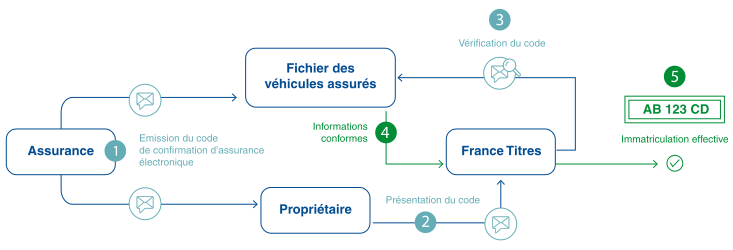
La procédure pourrait être la suivante : à la souscription d’un contrat, l’assureur émet un « code de confirmation d’assurance électronique » qu’il transfère simultanément à l’assuré et aux services de France Titres via le FVA. Lors de la demande d’immatriculation, le propriétaire doit communiquer ce code à France Titres. France Titres vérifie qu’il est conforme à celui transmis par l’assureur. Si c’est le cas, l’immatriculation du véhicule est validée. Cette procédure impliquerait une interconnexion entre les services de France Titres et le FVA.
Systématiser la notification de la résiliation d’une assurance entre les assureurs et les autorités
La fin de validité d’un contrat d’assurance automobile (notamment en cas de résiliation) est notifiée par l’assureur sur le FVA. En pratique, cela se traduit par une modification de la date d’expiration du contrat d’assurance. Actuellement, ce n’est qu’en cas d’excès de vitesse important ou de contrôle routier inopiné que les autorités peuvent vérifier si un véhicule est bien assuré, en consultant le FVA.
Mais elles ne sont pas directement informées de la résiliation d’un contrat d’assurance, comme c’est le cas en Allemagne.
Afin de lutter plus efficacement contre le défaut d’assurance automobile, le CEC préconise d’intégrer, dans la loi, la notification automatique aux services de France Titres (via le FVA) de toute résiliation de contrat d’assurance automobile.
Simplifier l’immobilisation d’un véhicule non assuré au domicile du propriétaire
En complément de la systématisation de la notification de résiliation à France Titres, les autorités pourraient déclencher une alerte dès lors qu’un véhicule n’est plus assuré et qu’aucun nouveau contrat d’assurance automobile n’a été souscrit dans un délai raisonnable. Cette alerte, reçue par les forces de l’ordre, faciliterait le travail des agents pour retrouver un véhicule, l’immobiliser et le désimmatriculer. Une méthode, là encore, qui fonctionne très bien en Allemagne.
Cela peut aussi vous intéresser
Cet article vous a-t-il été utile ?